أحدث بنيامين غراهام تحولًا جوهريًا في الطريقة التي يقيّم بها المستثمرون الأسهم، إذ ركز على التمييز بين السعر الذي يمنحه السوق للشركة وقيمتها الحقيقية الكامنة. لذلك يُنظر إلى غراهام على نطاق واسع باعتباره مؤسس منهج الاستثمار القائم على القيمة، بعدما وضع إطارًا استثماريًا منضبطًا يقوم على القيمة الجوهرية، والمتانة المالية، وهامش الأمان؛ وهي مبادئ لا تزال حاضرة بقوة في قرارات المستثمرين حتى بعد مرور عقود.
لكن ما الذي جعل فلسفة غراهام بهذا القدر من التأثير؟ وكيف يمكن للمستثمرين الاستفادة من أفكاره في الأسواق اليوم؟ يستعرض هذا المقال نشأة غراهام والتجارب التي أسهمت في تشكيل فلسفته الاستثمارية، إلى جانب أهم مبادئه في استثمار القيمة، وقواعده لانتقاء الأسهم، ومعادلة “رقم غراهام”، وأبرز نقاط الاختلاف بينه وبين وارن بافيت، وأهم مؤلفاته، فضلًا عن مدى استمرار استراتيجيته في الأسواق الحديثة.
أبرز النقاط:
- الرائد: يُعد بنيامين غراهام من أبرز مؤسسي التحليل المالي الحديث ونهج استثمار القيمة.
- الفلسفة الأساسية: يقوم نهجه على الاحتفاظ دائمًا بـ”هامش أمان”، والتعامل مع تقلبات سوق الأسهم.
- الأدوات العملية: وضع سبعة معايير لاختيار الأسهم للمستثمر الدفاعي، كما ارتبط اسمه بمعادلة “رقم غراهام” الشهيرة.
- الإرث: كان غراهام أستاذًا ومرشدًا لوارن بافيت، وأسهم في نقل الاستثمار من المضاربة المجردة إلى منهج أكثر صرامة يعتمد على التحليل الأساسي.
هل لا يزال نهج بنيامين غراهام في استثمار القيمة صالحًا في أسواق اليوم؟
نعم، لا يزال نهج بنيامين غراهام يحتفظ بأهميته، وإن كانت بعض أدواته التقليدية بحاجة إلى التكيف مع طبيعة الأسواق الحديثة. فالقواعد الكلاسيكية للتقييم قد لا تناسب جميع شركات التكنولوجيا أو الشركات ذات معدلات النمو المرتفعة، لكن المبادئ الأساسية التي قام عليها منهجه، وفي مقدمتها القيمة الجوهرية، والانضباط الاستثماري، وهامش الأمان، لا تزال ذات أهمية كبيرة للمستثمرين.
بعبارة أخرى، قد لا تنطبق معادلات غراهام بحذافيرها على كل شركة في العصر الحديث، لكن جوهر منهجه، القائم على الاستثمار المنضبط والعقلاني والتركيز على القيمة، يظل قابلًا للتطبيق.
توضح النقاط التالية كيف يمكن تطويع أفكاره مع بيئة الاستثمار الحالية:
- تحديات الأسواق الحديثة: قد تكون القواعد التقليدية، مثل أن تكون نسبة السعر إلى الأرباح P/E أقل من 15 أو نسبة السعر إلى القيمة الدفترية P/B أقل من 1.5، أقل ملاءمة لبعض شركات التكنولوجيا والشركات سريعة النمو في الأسواق الحالية.
- مبادئ تتجاوز الزمن: قد تتغير أدوات ومقاييس التقييم، لكن أفكار غراهام الأساسية، مثل تقدير القيمة الجوهرية، وفهم تقلبات (Mr. Market)، والحفاظ على هامش أمان، لا تزال تحتفظ بأهميتها.
- التكيف مع أسواق اليوم: يمكن للمستثمرين الجمع بين الانضباط الذي دعا إليه غراهام ومقاييس حديثة، مثل التدفق النقدي الحر، وجودة الأرباح، والمزايا التنافسية.
بدايات غراهام: من سنوات الطفولة إلى وول ستريت
قبل سنوات طويلة من تأسيس نهج استثمار القيمة، كان بنيامين غراهام أصغر ثلاثة أبناء لأسرة انتقلت من لندن إلى نيويورك عندما لم يكن قد تجاوز عامه الأول. كان والده يدير نشاطًا تجاريًا لبيع السلع المنزلية، لكنه توفي عندما كان غراهام في التاسعة من عمره، لتجد والدته نفسها مسؤولة عن تربية ثلاثة أبناء صغار. وبعد وفاته، واجهت الأسرة ضائقة مالية، وهو ما منح غراهام منذ سن مبكرة إدراكًا عمليًا لمدى هشاشة الأمان المالي وسرعة زواله.
ورغم تلك الصعوبات، أظهر غراهام تفوقًا دراسيًا لافتًا. فقد تخرج في كلية كولومبيا عام 1914، وهو في العشرين من عمره، محتلاً المرتبة الثانية على دفعته. ورغم أن الجامعة عرضت عليه مناصب لتدريس الرياضيات واللغة الإنجليزية والفلسفة، فإنه اختار التوجه إلى وول ستريت، مدفوعًا بحاجته إلى المساهمة في إعالة والدته وإخوته. وكان ذلك القرار نقطة البداية لمسيرة مهنية ستعيد لاحقًا تشكيل الطريقة التي ينظر بها المستثمرون إلى القيمة والمخاطر.
عاش غراهام في بدايات مسيرته أجواء الحماس والتفاؤل التي صاحبت طفرة سوق الأسهم. لكن انهيار وول ستريت عام 1929 بدد جانبًا كبيرًا من تلك الثقة. ومع الانهيار الحاد في أسعار الأسهم وتكبد المستثمرين خسائر فادحة، شهد غراهام بنفسه المخاطر التي قد تنشأ عن الاعتماد على استمرار صعود الأسواق أو الركون إلى توقعات مفرطة في التفاؤل.
من المضاربة إلى منهج استثماري قائم على التحليل
رسّخ انهيار سوق الأسهم عام 1929 قناعة غراهام بأن الاستثمار يجب أن يتجاوز المضاربة والانجراف وراء حماس السوق. وبالتعاون مع ديفيد دود، الأستاذ في كلية كولومبيا للأعمال، وضع غراهام نهجًا أكثر انضباطًا يقوم على تحليل القوائم المالية، والأرباح، والأصول، والقيمة الحقيقية الكامنة وراء أعمال الشركة. وأثمر هذا التعاون في نهاية المطاف عن صدور كتاب Security Analysis عام 1934، الذي أسهم في إرساء إطار أكثر منهجية وعقلانية لاتخاذ القرارات الاستثمارية.
تحويل الأفكار إلى ممارسة فعلية
لم تبقَ أفكار غراهام حبيسة الكتب والأبحاث الاستثمارية. ففي عام 1936، أسس شركة Graham-Newman Corporation ليطبق من خلالها مبادئه الاستثمارية عمليًا. وركزت الشركة على الأوراق المالية التي تتداول بأقل من قيمتها الحقيقية، إلى جانب استخدام استراتيجيات مثل المراجحة والتحوط.
عكس هذا النهج التحليلي والمنهجي قناعة غراهام بأن البحث والانضباط في اتخاذ القرار يوفران أساسًا أكثر موثوقية للاستثمار من الاعتماد على المضاربات وتقلبات السوق.
بلور غراهام من خلال أبحاثه وكتاباته وتجربته العملية في الاستثمار فلسفة تتركز حول فهم القيمة الجوهرية للشركة بدلًا من الاكتفاء بمتابعة السعر فى السوق. أصبحت هذه الأفكار لاحقًا حجر الأساس لنهج استثمار القيمة، وتركت أثرًا عميقًا في أجيال متعاقبة من المستثمرين.
بعد استعراض بدايات غراهام والتجارب التي أسهمت في تشكيل مسيرته، يمكننا الآن الانتقال إلى المبادئ الرئيسية التي قامت عليها فلسفته الاستثمارية.
ما هي المبادئ الأساسية لاستراتيجية بنيامين غراهام في استثمار القيمة؟
ترتكز استراتيجية غراهام في استثمار القيمة على مجموعة من المبادئ التي تساعد المستثمرين على الفصل بين السعر والقيمة، مع الحفاظ على قدر مناسب من إدارة المخاطر. توفر هذه المبادئ إطارًا منضبطًا يساعد على اتخاذ القرارات الاستثمارية بصورة أكثر عقلانية.
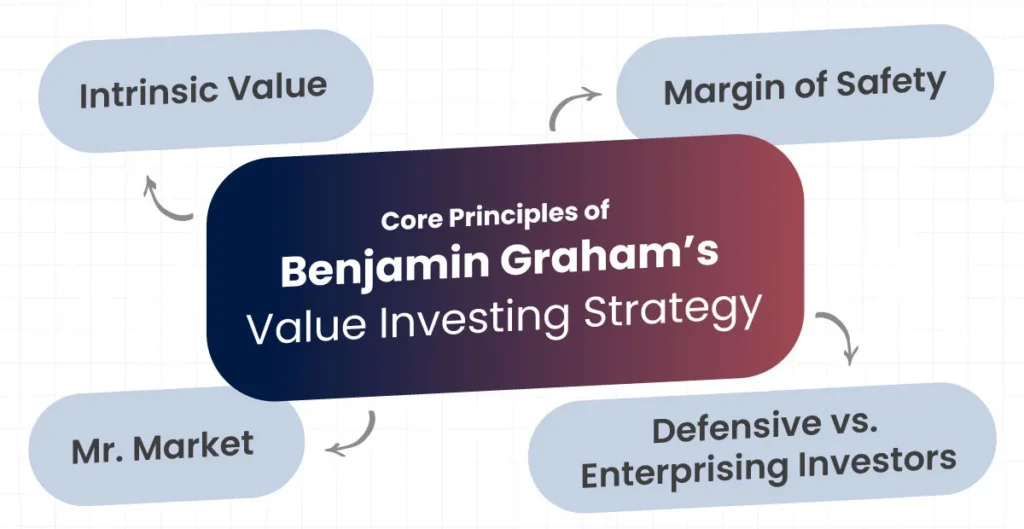
- القيمة الجوهرية: هي التقدير الحقيقي لقيمة الاستثمار استنادًا إلى المتانة المالية للشركة، وأرباحها، وأصولها، وآفاق نموها المستقبلية، بدلًا من الاكتفاء بالنظر إلى سعرها المتداول حاليًا في السوق. كان غراهام يرى أن تحليل هذه العوامل يساعد المستثمر على تحديد ما إذا كان السهم يُتداول بأقل من قيمته الجوهرية. يهدف هذا النهج إلى تجنب شراء الأسهم بأسعار مبالغ فيها، والبحث عن الفرص التي لا يعكس فيها السعر السوقي القيمة الحقيقية الكامنة للشركة بالكامل.
- هامش الأمان: يُعد هامش الأمان أحد الركائز الأساسية في فلسفة غراهام الاستثمارية. يقوم على شراء السهم بسعر يقل بدرجة مريحة عن قيمته الجوهرية المقدّرة، بما يوفر قدرًا من الحماية في حال وقوع أخطاء في التقدير، أو ظهور تطورات غير متوقعة، أو وجود قصور في التحليل. كلما اتسعت الفجوة بين سعر الشراء والقيمة الجوهرية، زاد هامش الحماية المحتمل من الخسائر.
مثال:
إذا قدّر المستثمر القيمة الحقيقية لسهم ما عند 50 دولارًا، لكنه تمكن من شرائه بسعر 35 دولارًا، فإن فرق السعر يمنحه قدرًا من الحماية إذا تبين لاحقًا أن القيمة الفعلية للسهم أقل من تقديره الأولي. وهذا الفارق هو ما يُعرف بـ«هامش الأمان».
- المستثمر الدفاعي مقابل المستثمر المغامر: قسّم غراهام المستثمرين إلى فئتين رئيسيتين وفقًا للوقت والجهد اللذين يرغب كل منهم في تخصيصهما لعملية الاستثمار: المستثمر الدفاعي والمستثمر المغامر. فالمستثمر الدفاعي يعطي الأولوية للبساطة والاستقرار، ويلتزم بقواعد استثمارية واضحة، ويركز على الشركات ذات المراكز المالية القوية، مع الحفاظ على قدر مناسب من التنويع. أما المستثمر المغامر، فيكون مستعدًا لبذل مزيد من الوقت والجهد في البحث والتحليل بهدف اكتشاف الأسهم المقومة بأقل من قيمتها والفرص الاستثمارية الخاصة.
ملاحظة:
يتمثل الفارق الأساسي بين النوعين في درجة المشاركة والبحث. فالمستثمر الدفاعي يفضل نهجًا أبسط وأقل تطلبًا للوقت والجهد، بينما يكون المستثمر المغامر أكثر استعدادًا لإجراء تحليل متعمق بحثًا عن فرص استثمارية جذابة.
- «السيد/ سوق» (Mr. Market): استخدم غراهام شخصية «السيد/ سوق» كاستعارة لتجسيد الطبيعة العاطفية والمتقلبة لسوق الأسهم. فقد تخيل السوق كشريك يعرض عليك كل يوم سعرًا مختلفًا للاستثمار نفسه، متأثرًا بحالته بين التفاؤل والتشاؤم. ووفقًا لغراهام، لا ينبغي للمستثمر أن يسمح لهذه التقلبات المزاجية بأن تملي عليه قراراته أو تجعله يخلط بين السعر والقيمة. بل يمكنه استغلال الفرص عندما يدفع التشاؤم المفرط الأسعار إلى مستويات جذابة.
مثال:
إذا دفعت المخاوف الاقتصادية المستثمرين إلى حالة من الذعر، فانخفض سهم من 50 دولارًا إلى 35 دولارًا، فإن المستثمر الذي يتبع نهج غراهام لن يبيع لمجرد أن «السيد/ سوق» أصبح متشائمًا. وبدلًا من ذلك، سيعود إلى أساسيات الشركة ويقيّم ما إذا كان السعر الجديد يمثل فرصة جذابة مقارنة بقيمتها الجوهرية.
لكن كيف ترجم غراهام هذه المبادئ إلى قرارات استثمارية قابلة للتطبيق؟ جاءت قواعده لانتقاء الأسهم و«رقم غراهام» لتمنح المستثمرين إطارًا منهجيًا يساعدهم على اكتشاف الشركات القوية ماليًا التي تتداول عند تقييمات جذابة.
ما هي قواعد غراهام لانتقاء الأسهم وما معادلة «رقم غراهام»؟
معايير غراهام لانتقاء الأسهم:
يشير فحص الأسهم إلى استخدام مجموعة من القواعد والمؤشرات المالية لتصفية عدد كبير من الأسهم والوصول إلى الشركات التي تستوفي شروطًا استثمارية محددة.
وضع بنيامين غراهام معايير تساعد المستثمرين على اكتشاف الشركات التي تتمتع بمتانة مالية وتتداول في الوقت نفسه عند تقييمات معقولة. وتركز منهجه بصورة عامة على عدة عناصر، من بينها أن يكون حجم الشركة مناسبًا، وأن تتمتع بمركز مالي قوي، وسجل مستقر من الأرباح، وتاريخ منتظم في توزيع الأرباح، إلى جانب الحفاظ على نسب معتدلة لكل من السعر إلى الأرباح (P/E) والسعر إلى القيمة الدفترية (P/B)، فضلًا عن تقييم عام معقول يجمع بين الأرباح والقيمة الدفترية.
كان الهدف من هذه المعايير هو الحد من المخاطر واستبعاد الشركات ذات الضعيفة مالياً أو المقومة بشكل مبالغ فيه. ورغم أن الشروط الدقيقة قد تختلف باختلاف نوع المستثمر، فإن الغاية الأساسية تظل واحدة: البحث عن أسهم مستقرة تتداول بأقل من قيمتها، مع وجود هامش أمان مناسب.
معايير غراهام السبعة لاختيار الأسهم للمستثمر الدفاعي:
حدد بنيامين غراهام سبعة معايير للمستثمر الدفاعي بهدف مساعدته على اختيار شركات قوية ماليًا تتداول عند أسعار معقولة.
- حجم مناسب للشركة: يجب أن تكون الشركة كبيرة بما يكفي للحد من المخاطر التي ترتبط عادةً بالشركات الأصغر. وكان غراهام يرى أن الشركات الأكبر حجمًا تكون غالبًا أكثر قدرة على مواجهة فترات التباطؤ الاقتصادي والتحديات التشغيلية.
- مركز مالي قوي: ينبغي أن تتمتع الشركة بميزانية مالية متينة، مع مستوى كافٍ من الأصول المتداولة مقارنة بالالتزامات المتداولة، وديون طويلة الأجل يمكن إدارتها. يهدف هذا الشرط إلى تقليل المخاطر المالية والتركيز على الشركات ذات الميزانيات العمومية الأكثر قوة.
- استقرار الأرباح: يجب أن تكون الشركة قد حققت أرباحًا إيجابية في كل سنة من السنوات العشر السابقة، بما يعكس قدرتها المستمرة على توليد الأرباح.
- سجل مستمر لتوزيعات الأرباح: ينبغي أن تكون الشركة قد دفعت توزيعات أرباح دون انقطاع لمدة لا تقل عن 20 عامًا، بما يدل على تاريخ طويل من إعادة جزء من الأرباح إلى المساهمين.
- نسبة معتدلة للسعر إلى الأرباح (P/E): يجب ألا تتجاوز نسبة السعر إلى الأرباح 15، بما يساعد المستثمر على تجنب شراء السهم عند تقييم مرتفع بصورة مفرطة مقارنة بأرباح الشركة.
- نسبة معتدلة للسعر إلى القيمة الدفترية (P/B): يجب ألا تزيد نسبة السعر إلى القيمة الدفترية على 1.5، بما يبقي السعر السوقي للسهم قريبًا نسبيًا من قيمته الدفترية.
- تقييم إجمالي معتدل: يجب ألا يتجاوز حاصل ضرب نسبة السعر إلى الأرباح (P/E) في نسبة السعر إلى القيمة الدفترية (P/B) مستوى 22.5. ويعمل هذا الشرط كاختبار إضافي للتأكد من أن التقييم الإجمالي للسهم لا يزال ضمن الحدود التي كان غراهام يعتبرها مقبولة.
رقم غراهام:
«رقم غراهام» هو معادلة تستند إلى مبادئ بنيامين غراهام في استثمار القيمة، وتهدف إلى تقدير أعلى سعر قد يراه المستثمر معقولًا لسهم ما بناءً على ربحية الشركة وقيمتها الدفترية. تُستخدم هذه المعادلة أساسًا كأداة أولية لانتقاء الأسهم التي قد تكون متداولة بأقل من قيمتها. فإذا كان السعر السوقي للسهم أدنى من رقم غراهام، فقد يكون ذلك مؤشرًا على أن تقييم السهم جذاب.
ويُحسب رقم غراهام وفق المعادلة التالية:
رقم غراهام = √ (22.5 × EPS × BVPS)
- 22.5: ينتج هذا الثابت من ضرب الحد الأقصى الذي حدده غراهام لنسبة السعر إلى الأرباح (P/E)، وهو 15، في الحد الأقصى لنسبة السعر إلى القيمة الدفترية (P/B)، وهو 1.5، أي: 15 × 1.5 = 22.5.
- EPS (ربحية السهم): تشير إلى مقدار الأرباح التي تحققها الشركة مقابل كل سهم.
- BVPS (القيمة الدفترية للسهم): تمثل نصيب السهم الواحد من صافي أصول الشركة
الغرض من المعادلة: من خلال الجمع بين ربحية السهم والقيمة الدفترية للسهم، يقدم رقم غراهام تقديرًا للقيمة العادلة المحتملة للسهم، ما قد يساعد المستثمرين على اكتشاف الأسهم التي تبدو مقومة بأقل من قيمتها.
مثال:
لنفترض أن شركة ما تحقق ربحية سهم (EPS) قدرها 4 دولارات، وتبلغ قيمتها الدفترية للسهم (BVPS) 25 دولارًا، بينما يتداول سهمها حاليًا عند 40 دولارًا.
وبتطبيق المعادلة: رقم غراهام = √ (22.5 × 4 × 25) = √2,250 = 47.43دولارًا
بما أن السعر الحالي لسهم الشركة، والبالغ 40 دولارًا، يقل عن رقم غراهام البالغ 47.43 دولارًا، فقد يشير ذلك وفقًا للمعادلة إلى أن السهم يتداول بأقل من قيمته المقدّرة. وقد يجعله ذلك جديرًا بمزيد من الدراسة بالنسبة للمستثمر الذي يبحث عن فرص ذات تقييمات منخفضة نسبيًا.
ومع ذلك، لا ينبغي الاعتماد على رقم غراهام وحده لاتخاذ قرار الشراء. فمن المهم أيضًا تقييم الوضع المالي للشركة، وآفاقها المستقبلية، وغيرها من مؤشرات وعوامل التقييم قبل اتخاذ أي قرار استثماري.
أبرز قيود رقم غراهام
- الاعتماد على مدخلات محدودة: تستند المعادلة بصورة رئيسية إلى ربحية السهم والقيمة الدفترية، ما يجعل نطاق البيانات التي تعتمد عليها محدودًا.
- أقل ملاءمة لبعض أنواع الشركات: قد يكون رقم غراهام أقل فاعلية عند تقييم الشركات سريعة النمو أو ذات الأصول المادية المحدودة، مثل شركات البرمجيات والتكنولوجيا والاستشارات التي لا تعتمد بدرجة كبيرة على الأصول الملموسة. على سبيل المثال، قد تمتلك شركة برمجيات عددًا محدودًا من المصانع أو الآلات أو المخزون، ومع ذلك تحقق أرباحًا قوية وتتمتع بآفاق نمو كبيرة. وبما أن القيمة الدفترية تدخل ضمن معادلة رقم غراهام، فقد يؤدي ذلك إلى تقدير قيمة هذا النوع من الشركات بأقل من مستواها الفعلي.
- عدم احتساب الموقف المستقبلي: لا تأخذ المعادلة في الحسبان إمكانات النمو المستقبلي أو قدرة الشركة على زيادة أرباحها في السنوات المقبلة.
- ليس مقياسًا قائمًا بذاته: من الأفضل استخدام رقم غراهام إلى جانب مؤشرات مالية أخرى وأدوات التحليل الأساسي.
- لا يضمن انخفاض التقييم: تداول السهم بسعر أقل من رقم غراهام لا يعني بالضرورة أن السهم يمثل استثمارًا جيدًا.
وبعد التعرف على قواعد غراهام لانتقاء الأسهم ومعادلته المستخدمة في التقييم، يمكننا الآن مقارنة منهجه بالفلسفة الاستثمارية لوارن بافيت، أحد أبرز تلاميذه وأكثرهم تأثيرًا.
بنيامين غراهام ووارن بافيت: كيف تختلف استراتيجياتهما الاستثمارية؟
قبل المقارنة بين بنيامين غراهام ووارن بافيت، من المهم الإشارة إلى أن غراهام كان صاحب تأثير جوهري في تشكيل فلسفة بافيت الاستثمارية. فقد تتلمذ بافيت على يديه في كلية كولومبيا للأعمال، ثم عمل لاحقًا في شركته الاستثمارية Graham-Newman. وأصبحت مبادئ غراهام المتعلقة بالقيمة الجوهرية، وهامش الأمان، والانضباط الاستثماري حجر الأساس الذي انطلق منه بافيت في تطوير نهجه.
لكن بافيت طوّر مع مرور الوقت أسلوبًا استثماريًا خاصًا به. فبينما ركز غراهام بدرجة أكبر على المتانة المالية وشراء الأسهم المتداولة بأقل من قيمتها عند أسعار جذابة، وسّع بافيت هذا النهج ليمنح أهمية أكبر لجودة الشركة نفسها، وقوة مزاياها التنافسية، وقدرتها على تحقيق نمو مستمر على المدى الطويل.
| وجه المقارنة | بنيامين غراهام | وارن بافيت |
|---|---|---|
| الفلسفة الاستثمارية | يقوم نهجه على شراء الأصول أو الأسهم عندما تتداول بأقل من قيمتها الجوهرية، مع إعطاء أولوية كبيرة للحد من مخاطر الخسارة. | انطلق من مبادئ غراهام، لكنه منح أهمية أكبر لامتلاك شركات عالية الجودة والاحتفاظ بها على المدى الطويل. |
| هامش الأمان | يمثل أحد الركائز الأساسية في منهجه، إذ يسعى إلى شراء الأسهم بخصم واضح عن قيمتها الجوهرية المقدّرة. | يظل مفهومًا مهمًا، لكنه يُستخدم إلى جانب تقييم جودة الشركة وقوة أعمالها. |
| الأفق الزمني | يركز على شراء الأسهم المقومة بأقل من قيمتها، وقد يبيعها عندما يقترب سعرها السوقي من قيمتها الجوهرية المقدّرة. ومع ذلك، أوصى المستثمر الدفاعي أيضًا باتباع منظور طويل الأجل. | يميل بصورة عامة إلى الاحتفاظ بالشركات القوية لفترات طويلة. |
| أهمية النمو | يأخذ النمو في الحسبان، لكنه يمنح وزنًا أكبر للتقييم الحالي، والمتانة المالية، ووجود هامش أمان. | يولي اهتمامًا أكبر للنمو طويل الأجل وقدرة الشركة على تنمية قيمتها بصورة تراكمية مع مرور الوقت. |
| التنويع | كان يميل إلى التنويع الواسع عبر عدد كبير من الأسهم التي تتداول بأقل من قيمتها. | يميل إلى تركيز أكبر للمحفظة في شركات يفهم أعمالها جيدًا ويتمتع بقناعة استثمارية قوية تجاهها. |
| أشهر مفهوم أو مقولة | «السيد/ سوق» (Mr. Market): يصور السوق باعتباره شخص لديه شعوراً متقلبًا وعاطفيًا، وقد يعرض أسعارًا مختلفة لنفس الاستثمار بحسب حالة التفاؤل أو التشاؤم السائدة. | «السعر هو ما تدفعه، والقيمة هي ما تحصل عليه.» وهي مقولة تبرز الفرق بين السعر السوقي للاستثمار وقيمته الحقيقية الكامنة. |
| إدارة المخاطر | يعتمد على هامش الأمان والتنويع كوسيلتين للمساعدة على الحد من مخاطر الخسارة. | يركز على الاستثمار في شركات يسهل فهم أعمالها وعالية الجودة، مع تجنب الفرص التي يصعب تقدير مخاطرها بصورة واضحة. |
يمكن القول إن بنيامين غراهام ووارن بافيت ينطلقا من نفس الأساس الذي يقوم عليه استثمار القيمة، لكن الاختلاف الرئيسي بينهما يكمن في العناصر التي يمنحها كل منهما الأولوية عند اختيار الاستثمارات. فغراهام يركز بدرجة أكبر على التقييم، والمتانة المالية، والبحث عن الأسهم التي تتداول بأقل من قيمتها، بينما وسّع بافيت هذه المبادئ ليمنح أهمية أكبر لجودة الشركة، وقوة مزاياها التنافسية، وكفاءة إدارتها، وآفاق نموها على المدى الطويل، وكذلك قدرتها على تنمية القيمة بصورة تراكمية مع مرور الوقت.
وبالنسبة للمستثمرين الراغبين في التعمق أكثر في فلسفة غراهام الاستثمارية، تقدم كتبه نافذة مهمة على الأفكار والمبادئ التي أسهمت في تشكيل نهج استثمار القيمة. فيما يلي نظرة على بعض أبرز مؤلفاته وأكثرها تأثيرًا.
ما هي أهم كتب بنيامين غراهام التي ينبغي لكل مستثمر قراءتها؟
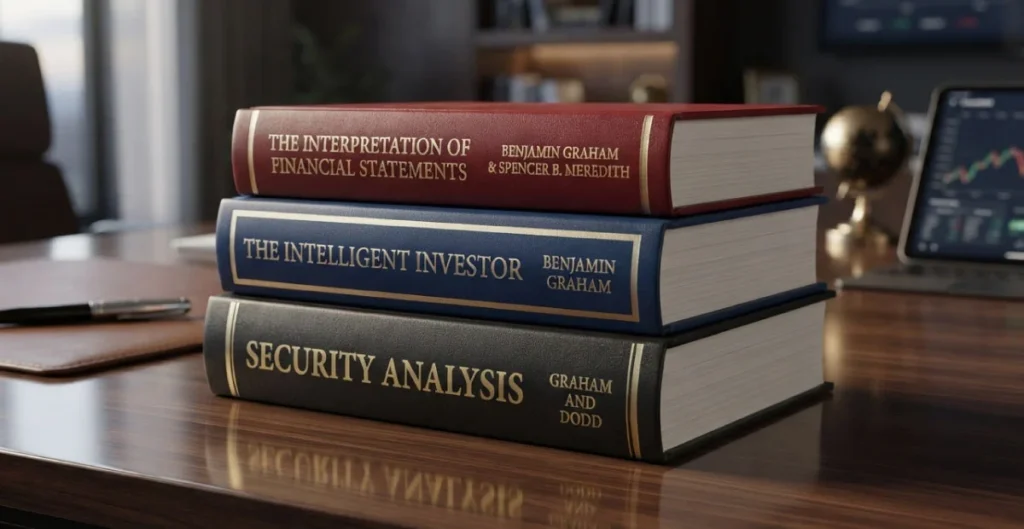
تقدم مؤلفات غراهام فهمًا أعمق للمبادئ والاستراتيجيات والأدوات التحليلية التي قامت عليها فلسفته الاستثمارية. فمن المفاهيم الأساسية المناسبة للمبتدئين إلى أساليب التحليل المالي الأكثر تفصيلًا، تحمل كتابات غراهام دروسًا قيّمة للمستثمرين بمختلف مستويات الخبرة. وفيما يلي ثلاثة من أهم كتبه لمن يرغب في فهم منهجه الاستثماري بصورة أعمق.
1- Security Analysis (1934): تحليل الأوراق المالية
شارك بنيامين غراهام وديفيد دود في تأليف Security Analysis، وهو كتاب يُعد على نطاق واسع من أهم المراجع في استثمار القيمة والتحليل المالي. يقدم إطارًا تفصيليًا لتقييم الأوراق المالية بالاعتماد على عوامل مثل الأرباح، والأصول، والمتانة المالية للشركة. كما يدعو المستثمرين إلى تجاوز التركيز على أسعار السوق والنظر بدلًا من ذلك إلى القيمة الحقيقية الكامنة وراء الاستثمار. لهذا، يناسب الكتاب بصورة خاصة المحللين المحترفين والمستثمرين الراغبين في اكتساب فهم أعمق وأكثر تخصصًا للتحليل الأساسي.
2- The Interpretation of Financial Statements (1937): قراءة وتحليل القوائم المالية
يقدم The Interpretation of Financial Statements دليلًا عمليًا لفهم البيانات المالية للشركات. يشرح كيفية قراءة وتحليل القوائم الأساسية، مثل الميزانية العمومية وقائمة الدخل، ويوضح كيف يمكن للمستثمر استخدام هذه البيانات لتقييم ربحية الشركة، ومركزها المالي، ومدى متانتها بصورة عامة. يضع الكتاب أساسًا مهمًا لاتخاذ قرارات استثمارية أكثر وعيًا، ما يجعله مناسبًا للمستثمرين المبتدئين والقراء الذين يرغبون في تعلم كيفية تحليل القوائم المالية قبل الانتقال إلى مستويات أكثر تقدمًا من التحليل الاستثماري.
3- The Intelligent Investor (1949): المستثمر الذكي
يُعد The Intelligent Investor أشهر مؤلفات بنيامين غراهام وأحد أبرز الكتب التمهيدية في مجال استثمار القيمة. يتناول الكتاب مفاهيم أساسية مثل القيمة الجوهرية، وهامش الأمان، و«السيد/ سوق» (Mr. Market). كما يوضح غراهام الفرق بين المستثمر الدفاعي والمستثمر المغامر وفقًا لمدى مشاركته في عملية الاستثمار وقدرته على تحمل المخاطر. يركز الكتاب كذلك على أهمية الانضباط والصبر والابتعاد عن القرارات الاستثمارية التي تحركها العواطف. لهذا، يُعد خيارًا مناسبًا للمبتدئين الراغبين في فهم الأسس التي يقوم عليها استثمار القيمة وبناء نهج استثماري منضبط وطويل الأجل لاتخاذ القرارات.
جدول مقارنة موجز:
| وجه المقارنة | Security Analysis (1934)تحليل الأوراق المالية | The Interpretation of Financial Statements (1937)قراءة وتحليل القوائم المالية | The Intelligent Investor (1949)المستثمر الذكي |
|---|---|---|---|
| محور الكتاب | التحليل المتعمق للأوراق المالية والأساسيات المالية | فهم القوائم والبيانات المالية | المبادئ الجوهرية لاستثمار القيمة |
| أبرز الموضوعات | الأرباح، والأصول، والتقييم، والمتانة المالية | الميزانية العمومية، وقائمة الدخل، وتقييم الوضع المالي للشركة | القيمة الجوهرية، وهامش الأمان، و«السيد/ سوق»، والانضباط الاستثماري |
| مستوى المحتوى | متقدم ومتخصص | مناسب للمبتدئين | مناسب للمبتدئين |
| الأنسب لمن؟ | المحللين المحترفين والمستثمرين ذوي الخبرة | المبتدئين الراغبين في تعلم تحليل القوائم المالية | المبتدئين والمستثمرين الأفراد |
| الهدف الأساسي | تعلم كيفية إجراء تقييم تفصيلي للأوراق المالية | تعلم كيفية تحليل المركز المالي للشركة | بناء منهج استثماري منضبط وطويل الأجل |
أفكار ختامية
يتمثل جوهر إرث بنيامين غراهام في فارق أساسي بين السعر والقيمة: فالسعر السوقي لا يعكس سوى ما يعرضه «السيد/ سوق»، أما القيمة الجوهرية فتعكس ما تستحقه الشركة فعليًا استنادًا إلى أساسياتها.
ورغم أن بعض المقاييس الكمية الصارمة تحتاج اليوم إلى التكيف مع طبيعة الاقتصاد الحديث، حيث تعتمد شركات كثيرة بدرجة أقل على الأصول المادية، فإن المبادئ التي وضعها غراهام لا تزال تحتفظ بأهميتها. فهامش الأمان، والانضباط في تحليل الميزانية العمومية، والقدرة على فصل القرارات الاستثمارية عن الانفعالات الناتجة عن تقلبات السوق، تظل من أهم الركائز التي يمكن أن يستند إليها المستثمر طويل الأجل.
إخلاء المسؤولية:
المعلومات الواردة في هذا المقال مقدمة لأغراض تعليمية ومعلوماتية فقط، ولا ينبغي اعتبارها نصيحة مالية أو استثمارية أو قانونية. كما أن الأطر التي تمت مناقشتها، بما في ذلك معايير اختيار الأسهم ومعادلات التقييم المرتبطة ببنيامين غراهام، هي مناهج تاريخية قد لا تلائم جميع المستثمرين أو جميع ظروف الأسواق الحديثة. لذلك، ينبغي دائمًا إجراء البحث والتحقق بشكل مستقل، وتقييم مستوى تحمل المخاطر، واستشارة مستشار مالي معتمد قبل اتخاذ أي قرار استثماري.