Benjamin Graham đã thay đổi cách nhà đầu tư đánh giá cổ phiếu bằng cách nhấn mạnh sự khác biệt giữa giá thị trường của một công ty và giá trị thực sự của nó. Graham được hậu thế gọi là “Cha đẻ của đầu tư giá trị” vì ông đã phát triển một phương pháp tập trung vào giá trị nội tại, sức mạnh tài chính và biên độ an toàn. Những nguyên tắc mà ông đưa ra vẫn tiếp tục ảnh hưởng đến nhà đầu tư nhiều thập kỷ sau đó.
Nhưng điều gì đã khiến phương pháp của Graham có sức ảnh hưởng lớn đến vậy? Và nhà đầu tư chúng ta có thể áp dụng những ý tưởng của ông vào thời nay như thế nào? Trong bài viết này, chúng ta sẽ tìm hiểu về cuộc đời thời trẻ của Graham và những trải nghiệm đã định hình nên triết lý đầu tư của ông; các nguyên tắc cốt lõi về đầu tư giá trị, quy tắc sàng lọc cổ phiếu và công thức Số Graham; những điểm khác biệt giữa ông và Warren Buffett; những cuốn sách hữu ích nhất của ông; và tầm quan trọng của chiến lược đầu tư giá trị trong thị trường hiện nay.
Ý chính:
- Người tiên phong: Benjamin Graham là cha đẻ của phân tích tài chính hiện đại và đầu tư giá trị.
- Triết lý cốt lõi: Luôn duy trì một “biên độ an toàn” và xem những biến động trên thị trường chứng khoán như lời chào mời hấp dẫn của “Ngài Thị Trường”.
- Công cụ thực tiễn: Phát triển 7 tiêu chí dành cho nhà đầu tư phòng thủ và công thức “Số Graham” nổi tiếng.
- Di sản: Graham là người đã hướng dẫn Warren Buffett, giúp ông chuyển hướng đầu tư từ đầu cơ thuần túy sang nghiên cứu cơ bản nghiêm ngặt.
Lý thuyết đầu tư giá trị của Benjamin Graham có còn phù hợp trong thời đại ngày nay?
Vâng, phương pháp của Benjamin Graham vẫn còn phù hợp nhưng một số nguyên tắc truyền thống của ông cần phải cập nhật cùng với thị trường hiện đại. Mặc dù quy tắc định giá truyền thống có thể không phù hợp với mọi công ty công nghệ hoặc công ty tăng trưởng nhanh, nhưng các nguyên tắc cốt lõi của ông về giá trị nội tại, kỷ luật và biên độ an toàn vẫn có giá trị đối với nhà đầu tư.
Công thức chính xác của Graham có thể không phù hợp với mọi công ty hiện đại. Tuy nhiên, ý tưởng cơ bản của ông về đầu tư có kỷ luật, hợp lý và tập trung vào giá trị vẫn có thể áp dụng được.
Sau đây là những điểm điều chỉnh từ phương pháp cổ điển của ông để phù hợp hơn với thị trường hiện nay:
- Thách thức của thị trường hiện đại: Các quy tắc truyền thống như P/E < 15 hoặc P/B < 1,5 có thể kém hiệu quả hơn đối với những công ty công nghệ cao và công ty có tốc độ tăng trưởng nhanh hiện nay.
- Những nguyên tắc vượt thời gian: Mặc dù phương pháp định giá có thể thay đổi nhưng ý tưởng cốt lõi của Graham về việc đánh giá giá trị nội tại, hiểu rõ sự biến động của thị trường và duy trì biên độ an toàn vẫn luôn phù hợp.
- Thích ứng với thời đại: Nhà đầu tư có thể kết hợp nguyên tắc của Graham với các chỉ số hiện đại như dòng tiền tự do, chất lượng lợi nhuận và lợi thế cạnh tranh.
Những năm đầu đời của Benjamin Graham, từ thời thơ ấu đến Phố Wall
Trước khi được biết đến với danh hiệu “Cha đẻ của đầu tư giá trị”, Benjamin Graham là con út trong một gia đình có ba người con trai. Gia đình ông chuyển từ London đến New York khi ông mới một tuổi. Cha ông điều hành một doanh nghiệp bán đồ gia dụng, song đã qua đời khi Graham lên chín, để lại mẹ ông một mình nuôi ba cậu con trai nhỏ. Gia đình phải đối mặt với khó khăn tài chính sau cái chết của cha, điều này giúp Graham sớm hiểu được sự an toàn tài chính có thể biến mất nhanh chóng như thế nào.
Bất chấp những khó khăn đó, Graham là một sinh viên xuất sắc. Ông tốt nghiệp Đại học Columbia năm 1914 với tư cách là á khoa của khóa khi mới 20 tuổi. Dù Đại học Columbia ngỏ lời mời Graham ở lại trường giảng dạy toán học, tiếng Anh và triết học nhưng ông đã chọn làm việc ở Phố Wall vì muốn đỡ đần cho mẹ và các anh chị em của mình. Quyết định đó đánh dấu sự khởi đầu của một huyền thoại đã thay đổi cách nhà đầu tư toàn cầu suy nghĩ về giá trị và rủi ro.
Những năm đầu sự nghiệp, Graham được tiếp xúc với sự phấn khích và lạc quan của thị trường chứng khoán đang thời kỳ bùng nổ. Nhưng sự sụp đổ của thị trường chứng khoán năm 1929 đã phá tan niềm tin đó. Khi giá cổ phiếu sụp đổ và nhà đầu tư chịu tổn thất nặng nề, Graham đã tận mắt chứng kiến sự nguy hiểm khi đầu tư mà chỉ dựa vào thị trường đang tăng trưởng hoặc những kỳ vọng quá lạc quan.
Từ đầu cơ đến phân tích có hệ thống
Vụ sụp đổ thị trường chứng khoán năm 1929 đã củng cố niềm tin của Graham rằng đầu tư cần phải vượt ra ngoài tính đầu cơ và sự hưng phấn nhất thời của thị trường. Cùng với David Dodd – giáo sư tại Trường Kinh doanh Columbia – Graham đã phát triển một phương pháp tiếp cận bài bản hơn dựa trên việc nghiên cứu báo cáo tài chính, lợi nhuận, tài sản và giá trị cốt lõi của công ty. Công trình của họ được xuất bản thành cuốn “Phân tích Chứng khoán” vào năm 1934, giúp thiết lập một khuôn khổ có hệ thống và hợp lý hơn cho các quyết định đầu tư.
Biến ý tưởng thành thực tiễn
Graham không chỉ giới hạn ý tưởng của mình trong sách vở và nghiên cứu. Năm 1936, ông thành lập Tập đoàn Graham-Newman, nơi ông vận dụng nguyên tắc đầu tư của mình vào thực tiễn. Công ty đầu tư vào các chứng khoán bị định giá thấp và sử dụng những chiến lược như giao dịch chênh lệch giá và phòng hộ. Cách tiếp cận phân tích có hệ thống của công ty phản ánh niềm tin của Graham rằng: nghiên cứu cẩn thận và ra quyết định có kỷ luật sẽ mang lại một nền tảng đầu tư đáng tin cậy hơn là chỉ đầu cơ.
Thông qua nghiên cứu, viết lách và đầu tư thực tiễn, Graham đã phát triển một triết lý tập trung vào việc thấu hiểu giá trị cốt lõi của một công ty thay vì chỉ đơn thuần chạy theo giá thị trường. Những ý tưởng này đã trở thành nền tảng của đầu tư giá trị và ảnh hưởng đến nhiều thế hệ nhà đầu tư sau này.
Sau khi đã tìm hiểu về cuộc đời thời trẻ của Benjamin Graham và những trải nghiệm đã định hình sự nghiệp của ông, đã đến lúc chúng ta xem xét các nguyên tắc chính đằng sau triết lý đầu tư của ông.
Những nguyên tắc cốt lõi trong chiến lược đầu tư giá trị của Benjamin Graham
Chiến lược đầu tư giá trị của Benjamin Graham được xây dựng dựa trên các nguyên tắc quan trọng giúp nhà đầu tư phân biệt giữa giá cả và giá trị, đi cùng với quản lý rủi ro. Những nguyên tắc này cung cấp một khuôn khổ kỷ luật để ra quyết định đầu tư.
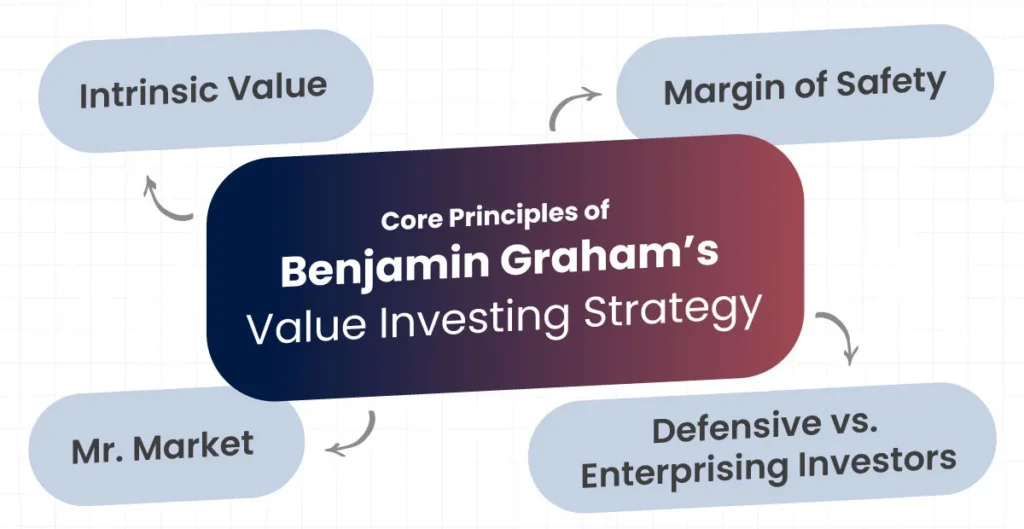
- Giá trị nội tại: Là giá trị thực ước tính của một khoản đầu tư dựa trên sức mạnh tài chính, lợi nhuận, tài sản và triển vọng tương lai của công ty, chứ không phải giá giao dịch trên thị trường hiện tại. Graham tin rằng nhà đầu tư nên phân tích những yếu tố này để xác định xem một cổ phiếu có đang được giao dịch thấp hơn giá trị nội tại của nó hay không. Mục tiêu là để tránh trả giá quá cao và xác định những cơ hội khi mà giá thị trường không phản ánh đầy đủ giá trị thực sự của công ty.
- Biên độ an toàn: Một trong những khái niệm cốt lõi trong đầu tư của Graham. Biên độ an toàn nghĩa là mua cổ phiếu ở mức giá thấp hơn đáng kể so với giá trị nội tại ước tính, tạo ra một lớp đệm để phòng ngừa sai sót, vấn đề bất ngờ hoặc lỗi trong phân tích. Khoảng cách giữa giá mua và giá trị nội tại càng lớn thì khả năng bảo vệ chống lại thua lỗ càng cao.
Ví dụ:
Nếu một nhà đầu tư tin rằng một cổ phiếu đáng giá 50 USD nhưng lại mua nó ở giá 35 USD, thì giá mua thấp hơn sẽ giúp họ được bảo vệ phần nào nếu giá trị thực của cổ phiếu thấp hơn dự kiến. Sự chênh lệch này chính là biên độ an toàn.
- Nhà đầu tư phòng thủ so với nhà đầu tư năng động: Graham chia nhà đầu tư thành hai loại: nhà đầu tư phòng thủ và nhà đầu tư năng động, dựa trên thời gian và công sức họ sẵn sàng bỏ ra cho việc đầu tư. Nhà đầu tư phòng thủ ưu tiên sự đơn giản và ổn định bằng cách tuân theo các quy tắc đầu tư đã được thiết lập, lựa chọn công ty có tiềm lực tài chính mạnh và duy trì sự đa dạng hóa. Nhà đầu tư năng động sẵn sàng dành nhiều thời gian và công sức hơn cho việc nghiên cứu để xác định khoản đầu tư nào bị định giá thấp và những cơ hội đặc biệt.
Lưu ý:
Điểm khác biệt chính giữa hai loại nhà đầu tư này nằm ở mức độ tham gia. Nhà đầu tư phòng thủ tìm kiếm cách tiếp cận đơn giản hơn, ít tốn công sức hơn, trong khi nhà đầu tư năng động sẵn sàng tiến hành nghiên cứu sâu hơn để tìm kiếm những cơ hội hấp dẫn.
- Ngài Thị Trường: Ngài Thị Trường là phép ẩn dụ của Graham về hành vi đầy cảm xúc và khó đoán của thị trường chứng khoán. Ông hình dung thị trường như một đối tác kinh doanh, người có thể đưa ra những mức giá rất khác nhau cho cùng một khoản đầu tư tùy thuộc vào tâm trạng lạc quan hay bi quan của ông ta. Nhà đầu tư không nên để những thay đổi tâm trạng này ảnh hưởng đến quyết định của mình hoặc nhầm lẫn giá cả với giá trị. Thay vào đó, họ có thể tận dụng những mức giá hấp dẫn khi Ngài Thị Trường đang quá bi quan.
Ví dụ:
Nếu những lo ngại về nền kinh tế khiến nhà đầu tư hoảng loạn, đẩy giá cổ phiếu tiềm năng từ 50 USD xuống còn 35 USD, thì một nhà đầu tư theo trường phái Graham sẽ không hoảng loạn bán tháo chỉ vì thị trường đang bi quan. Thay vào đó, nhà đầu tư sẽ đánh giá các yếu tố cơ bản của công ty và xác định xem mức giá thấp hơn có tạo ra cơ hội hấp dẫn so với giá trị thực của nó hay không.
Nhưng làm thế nào Graham biến những nguyên tắc này thành quyết định đầu tư thực tiễn? Quy tắc sàng lọc cổ phiếu và số Graham của ông sẽ cung cấp cho nhà đầu tư một phương pháp có hệ thống để xác định đâu là công ty có tiềm lực tài chính mạnh đang được định giá hấp dẫn.
Quy tắc sàng lọc cổ phiếu của Graham và công thức số Graham
Tiêu chí sàng lọc cổ phiếu của Graham:
Sàng lọc cổ phiếu là quá trình sử dụng các quy tắc tài chính cụ thể để lọc cổ phiếu và xác định được những công ty đáp ứng đủ các yêu cầu đầu tư nhất định.
Benjamin Graham đã phát triển một bộ tiêu chí sàng lọc để giúp nhà đầu tư xác định đâu là công ty có tiềm lực tài chính mạnh và đang được định giá hợp lý. Phương pháp của ông thường tập trung vào quy mô công ty phù hợp, tình hình tài chính vững mạnh, lợi nhuận ổn định, lịch sử chi trả cổ tức nhất quán, tỷ lệ P/E (giá trên thu nhập) và P/B (giá trên giá trị sổ sách) ở mức vừa phải, và mức định giá tổng hợp hợp lý dựa trên thu nhập và giá trị sổ sách.
Các tiêu chí này được thiết kế để giảm thiểu rủi ro và loại bỏ những công ty có nền tảng tài chính yếu hoặc định giá quá cao. Tùy loại nhà đầu tư sẽ có các yêu cầu cụ thể khác nhau, nhưng mục tiêu chung là tìm kiếm những cổ phiếu ổn định, bị định giá thấp với biên độ an toàn.
7 tiêu chí lựa chọn cổ phiếu phòng thủ của Graham:
Đối với nhà đầu tư phòng thủ, Benjamin Graham đã đề xuất bảy tiêu chí sàng lọc được thiết kế để xác định đâu là công ty có tiềm lực tài chính mạnh đang giao dịch ở mức giá hợp lý.
- Quy mô công ty phù hợp: Công ty cần đủ lớn để giảm thiểu rủi ro liên quan đến các doanh nghiệp nhỏ hơn. Graham cho rằng công ty lớn hơn thường có vị thế tốt hơn để chống chọi với suy thoái kinh tế và những thách thức kinh doanh.
- Tình hình tài chính vững mạnh: Công ty cần có vị thế tài chính vững mạnh, tài sản ngắn hạn tương xứng với nợ ngắn hạn và nợ dài hạn có thể quản lý được. Tiêu chí này đã giúp Graham giảm thiểu rủi ro tài chính và xác định được công ty nào có bảng cân đối kế toán mạnh hơn.
- Lợi nhuận ổn định: Công ty cần có lợi nhuận dương trong mỗi năm của 10 năm gần nhất, thể hiện khả năng kinh doanh sinh lời ổn định.
- Lịch sử chi trả cổ tức ổn định: Công ty phải liên tục chi trả cổ tức trong ít nhất 20 năm, thể hiện lịch sử lâu dài về việc hoàn trả vốn cho cổ đông.
- Tỷ lệ P/E vừa phải: Cổ phiếu nên có tỷ lệ giá trên thu nhập (P/E) từ 15 trở xuống, giúp nhà đầu tư tránh phải trả giá quá cao cho lợi nhuận của công ty.
- Tỷ lệ P/B vừa phải: Cổ phiếu nên có tỷ lệ giá trên giá trị sổ sách (P/B) không quá 1,5, giữ cho giá thị trường tương đối gần với giá trị sổ sách của công ty.
- Định giá tổng hợp ở mức trung bình: Tỷ lệ P/E nhân với tỷ lệ P/B không được vượt quá 22,5. Điều này giúp kiểm tra thêm xem định giá tổng thể của cổ phiếu có nằm trong phạm vi ưa thích của Graham hay không.
Số Graham:
Số Graham là một công thức được phát triển từ nguyên tắc đầu tư giá trị của Benjamin Graham để ước tính mức giá trần mà nhà đầu tư có thể chấp nhận hợp lý cho một cổ phiếu dựa trên lợi nhuận và giá trị sổ sách của nó. Công thức này chủ yếu được sử dụng như một công cụ sàng lọc để xác định cổ phiếu có khả năng bị định giá thấp. Nếu giá thị trường của một cổ phiếu thấp hơn số Graham của nó, điều đó cho thấy cổ phiếu đang có mức định giá hấp dẫn.
Số Graham được tính bằng công thức sau:
Số Graham = √ (22,5 × EPS × BVPS)
- 22,5: Hằng số này có được bằng cách nhân tỷ lệ P/E tối đa của Graham là 15 với tỷ lệ P/B là 1,5 (15 × 1,5 = 22,5).
- EPS (Lợi nhuận trên mỗi cổ phiếu): Đo lường lợi nhuận mà công ty tạo ra trên mỗi cổ phiếu.
- BVPS (Giá trị sổ sách trên mỗi cổ phiếu): Thể hiện giá trị tài sản ròng của công ty được phân bổ cho mỗi cổ phiếu.
- Mục đích của công thức: Kết hợp lợi nhuận và giá trị sổ sách, số Graham cung cấp ước tính về giá trị hợp lý của cổ phiếu, giúp nhà đầu tư xác định được đâu là cổ phiếu có khả năng bị định giá thấp.
Ví dụ:
Giả sử một công ty có EPS là 4 USD và BVPS là 25 USD, giá cổ phiếu hiện tại là 40 USD. Áp dụng công thức: Số Graham = √ (22,5 × 4 × 25) = √2.250 = 47,43 USD
Vì giá cổ phiếu hiện tại là 40 USD, thấp hơn số Graham 47,43 USD, nên cổ phiếu này có thể xem là bị định giá thấp theo công thức. Vì thế, cổ phiếu đáng được nhà đầu tư xem xét thêm nếu họ đang tìm kiếm những cơ hội đầu tư bị định giá thấp.
Tuy nhiên, số Graham không nên là căn cứ duy nhất để mua cổ phiếu. Nhà đầu tư cũng nên đánh giá tình hình tài chính, triển vọng và các yếu tố định giá khác của công ty trước khi quyết định.
Hạn chế của số Graham
- Dữ liệu đầu vào hạn chế; chủ yếu dựa vào EPS và giá trị sổ sách.
- Không phù hợp với một số công ty nhất định: Số Graham có thể không hiệu quả đối với doanh nghiệp tăng trưởng nhanh hoặc có ít tài sản cố định, chẳng hạn như công ty phần mềm, công ty công nghệ và dịch vụ tư vấn – những loại hình công ty ít phụ thuộc vào tài sản vật chất. Ví dụ, một công ty phần mềm có ít nhà máy, máy móc hoặc hàng tồn kho nhưng vẫn tạo ra lợi nhuận cao và có tiềm năng tăng trưởng đáng kể. Vì số Graham chỉ xét đến giá trị sổ sách nên nó có thể đánh giá thấp giá trị của một doanh nghiệp như vậy.
- Bỏ qua triển vọng tương lai; không tính đến tiềm năng tăng trưởng hoặc lợi nhuận trong tương lai.
- Đây không phải là một chỉ số độc lập; cần kết hợp với các phân tích tài chính và phân tích cơ bản khác.
- Số Graham không đúng 100%, không đảm bảo cổ phiếu chắc chắn bị định giá thấp. Giá một cổ phiếu thấp hơn số Graham chưa chắc đã là một khoản đầu tư tốt.
Sau khi tìm hiểu về quy tắc sàng lọc và công thức định giá của Graham, chúng ta hãy so sánh cách tiếp cận của ông với triết lý đầu tư của Warren Buffett, một trong những học trò có ảnh hưởng nhất của Graham.
Benjamin Graham và Warren Buffett: Chiến lược đầu tư của họ khác nhau như thế nào?
Trước khi so sánh Benjamin Graham và Warren Buffett, cần lưu ý là triết lý đầu tư của Buffett chịu ảnh hưởng mạnh mẽ từ lời chỉ dạy của Graham. Buffett từng theo học Graham tại Trường Kinh doanh Columbia và sau đó làm việc tại Graham-Newman, công ty đầu tư của ông. Các nguyên tắc về giá trị nội tại, biên độ an toàn và đầu tư có kỷ luật của Graham đã trở thành nền tảng cho phương pháp đầu tư của Buffett.
Tuy nhiên, như bảng so sánh dưới đây, Buffett đã dần phát triển phong cách đầu tư của riêng mình. Trong khi Graham chú trọng hơn vào sức mạnh tài chính và mua cổ phiếu bị định giá thấp ở mức giá hấp dẫn thì Buffett đã mở rộng các nguyên tắc, tập trung nhiều hơn vào chất lượng kinh doanh, lợi thế cạnh tranh và tăng trưởng dài hạn.
| Benjamin Graham | Warren Buffett | |
| Triết lý đầu tư | Tập trung vào việc mua các khoản đầu tư thấp hơn giá trị nội tại của chúng, chú trọng bảo vệ trước thua lỗ. | Dựa trên nguyên tắc của Graham nhưng nhấn mạnh hơn vào việc sở hữu những doanh nghiệp xuất sắc trong dài hạn. |
| Biên độ an toàn | Khái niệm cốt lõi là tìm cách mua cổ phiếu với giá chiết khấu đáng kể so với giá trị nội tại ước tính của chúng. | Vẫn rất quan trọng nhưng cần kết hợp với việc chú trọng vào chất lượng kinh doanh. |
| Khung thời gian | Tập trung mua cổ phiếu bị định giá thấp và bán ra khi giá thị trường đạt đến giá trị nội tại ước tính. Tuy nhiên, Graham cũng khuyến nghị một cách tiếp cận dài hạn dành cho nhà đầu tư phòng thủ. | Nhìn chung, xu hướng này ưu tiên sở hữu lâu dài các doanh nghiệp mạnh mẽ. |
| Xem xét tiềm năng tăng trưởng | Xem xét yếu tố tăng trưởng, nhưng chú trọng hơn vào định giá hiện tại, sức mạnh tài chính và biên độ an toàn. | Chú trọng hơn vào tăng trưởng dài hạn và khả năng gia tăng giá trị của doanh nghiệp. |
| Đa dạng hóa | Ưu tiên đa dạng hóa rộng rãi trên nhiều cổ phiếu bị định giá thấp. | Nhìn chung, có xu hướng tập trung nhiều hơn vào những lĩnh vực kinh doanh mà Buffett hiểu rõ và có niềm tin cao. |
| Khái niệm hoặc câu nói nổi tiếng | Ngài Thị trường: Thị trường chứng khoán có thể biến động theo cảm xúc, đưa ra các mức giá khác nhau tùy thuộc vào tâm trạng lạc quan hay bi quan. | Giá là số tiền bạn phải trả. Giá trị là những gì bạn nhận được (Nhấn mạnh sự khác biệt giữa giá của một khoản đầu tư và giá trị thực sự của nó). |
| Quản lý rủi ro | Sử dụng biên độ an toàn và đa dạng hóa để giúp bảo vệ khỏi thua lỗ. | Tập trung vào các doanh nghiệp dễ hiểu, chất lượng cao và tránh đầu tư vào những lĩnh vực có rủi ro chưa hiểu rõ. |
Đối với nhà đầu tư muốn tìm hiểu sâu hơn về triết lý đầu tư của Graham, có thể nói rằng Benjamin Graham và Warren Buffett cùng có chung một nền tảng cốt lõi về đầu tư giá trị. Sự khác biệt chính nằm ở những gì họ chú trọng khi lựa chọn đầu tư. Graham chú trọng hơn vào định giá, sức mạnh tài chính và tìm kiếm cổ phiếu bị định giá thấp. Trong khi Buffett, dựa trên các nguyên tắc của Graham, chú trọng hơn vào chất lượng kinh doanh, lợi thế cạnh tranh, quản lý mạnh mẽ, tăng trưởng dài hạn và khả năng tích lũy giá trị theo thời gian.
Tác phẩm của Graham giúp người đọc hiểu biết về ý tưởng và nguyên tắc đã hình thành nên trường phái đầu tư giá trị. Hãy cùng điểm qua một số ấn phẩm có ảnh hưởng nhất của Graham.
Những cuốn sách quan trọng của Benjamin Graham mà mọi nhà đầu tư nên đọc
Sách của Graham cung cấp cái nhìn sâu sắc hơn về các nguyên tắc, chiến lược và phương pháp phân tích đằng sau cách tiếp cận đầu tư của ông. Từ những khái niệm dễ hiểu dành cho người mới bắt đầu đến phân tích tài chính chi tiết, các tác phẩm của ông mang đến những bài học giá trị cho nhà đầu tư ở nhiều cấp độ khác nhau. Dưới đây là ba cuốn sách quan trọng nhất dành cho bất kỳ ai muốn hiểu rõ triết lý đầu tư của ông.
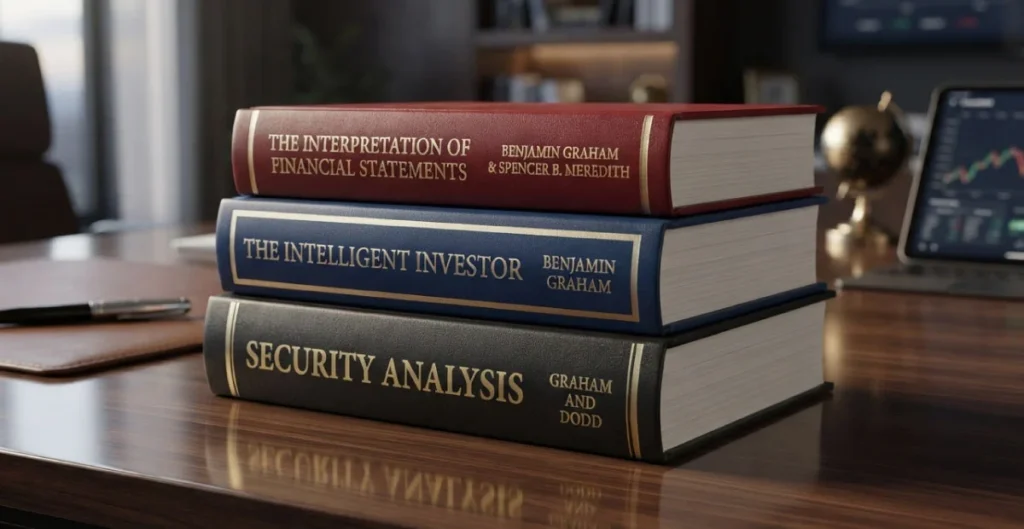
1- Phân tích chứng khoán (1934):
Được đồng chấp bút bởi Benjamin Graham và David Dodd, cuốn sách Phân tích Chứng khoán (Security Analysis) thường được xem là “kinh thánh” của giới đầu tư giá trị và phân tích tài chính. Cuốn sách cung cấp một khuôn khổ chi tiết để đánh giá chứng khoán dựa trên các yếu tố như lợi nhuận, tài sản và sức mạnh tài chính. Nó dạy nhà đầu tư nhìn xa hơn giá thị trường và đánh giá giá trị tiềm ẩn của một khoản đầu tư. Cuốn sách vô cùng hữu ích với các nhà phân tích chuyên nghiệp và nhà đầu tư hiểu sâu hơn về phân tích cơ bản.
2- Đọc hiểu báo cáo tài chính (1937):
“Đọc hiểu báo cáo tài chính” là một cẩm nang thực tiễn giúp hiểu rõ thông tin tài chính của một công ty. Sách giải thích cách đọc và phân tích các tài liệu quan trọng như bảng cân đối kế toán và báo cáo kết quả kinh doanh. Graham hướng dẫn nhà đầu tư cách sử dụng dữ liệu tài chính để đánh giá khả năng sinh lời, vị thế tài chính và sức mạnh tổng thể của một công ty. Cuốn sách cung cấp nền tảng hữu ích để đưa ra quyết định đầu tư sáng suốt hơn. Vì vậy, nó phù hợp với nhà đầu tư mới bắt đầu và những độc giả muốn học cách phân tích báo cáo tài chính trước khi chuyển sang phân tích đầu tư nâng cao hơn.
3- Nhà đầu tư thông minh (1949):
“Nhà đầu tư thông minh” là cuốn sách nổi tiếng nhất của Benjamin Graham và là tác phẩm kinh điển giới thiệu về đầu tư giá trị. Sách giải thích các khái niệm quan trọng như giá trị nội tại, biên độ an toàn và “Ngài Thị Trường”. Graham cũng phân biệt giữa nhà đầu tư phòng thủ và nhà đầu tư năng động dựa trên mức độ tham gia và khả năng chấp nhận rủi ro của họ. Cuốn sách nhấn mạnh tính kỷ luật, sự kiên nhẫn, tránh đưa ra quyết định đầu tư theo cảm xúc. Vì vậy, cuốn sách này được xem là lựa chọn tốt nhất cho người mới bắt đầu muốn hiểu rõ nền tảng của đầu tư giá trị và phát triển một phương pháp đầu tư dài hạn, có kỷ luật.
Bảng so sánh tóm tắt:
| Các điểm so sánh | Phân tích chứng khoán (1934) | Đọc hiểu báo cáo tài chính (1937) | Nhà đầu tư thông minh (1949) |
| Trọng tâm | Phân tích chứng khoán và phân tích cơ bản | Hiểu báo cáo tài chính | Nguyên tắc cốt lõi của đầu tư giá trị |
| Chủ đề | Thu nhập, tài sản, định giá và sức mạnh tài chính | Bảng cân đối kế toán, báo cáo kết quả kinh doanh và sức khỏe tài chính | Giá trị nội tại, biên độ an toàn, Ngài Thị Trường, kỷ luật nhà đầu tư |
| Cấp độ | Nâng cao và kỹ thuật | Thân thiện với người mới bắt đầu | Thân thiện với người mới bắt đầu |
| Phù hợp nhất | Nhà phân tích chuyên nghiệp và nhà đầu tư cấp cao | Người mới bắt đầu học phân tích báo cáo tài chính | Người mới bắt đầu và nhà đầu tư cá nhân |
| Mục tiêu chính | Tìm hiểu cách đánh giá chứng khoán một cách chuyên sâu | Tìm hiểu cách đánh giá tình hình tài chính của một công ty | Xây dựng một phương pháp đầu tư dài hạn, có kỷ luật |
Lời kết
Di sản trường tồn của Benjamin Graham đúc kết từ một sự phân biệt cốt lõi: giá thị trường chỉ đơn thuần là mức giá mà “Ngài Thị Trường” đưa ra, trong khi giá trị nội tại mới chính là giá trị thực sự của doanh nghiệp.
Các chỉ số định lượng cứng nhắc cần được điều chỉnh để phù hợp với nền kinh tế hiện đại, nhưng những nguyên tắc vượt thời gian của ông – biên độ an toàn, kỷ luật bảng cân đối kế toán và sự tách biệt cảm xúc khỏi biến động thị trường – vẫn là cẩm nang tối thượng dành cho nhà đầu tư dài hạn.
Tuyên bố miễn trừ trách nhiệm:
Thông tin được cung cấp trong bài viết này chỉ nhằm mục đích giáo dục và cung cấp thông tin, và không nên được xem như là lời khuyên về tài chính, đầu tư hoặc pháp lý. Thị trường tài chính, tiêu chí lựa chọn cổ phiếu và các công thức định giá được thảo luận – chẳng hạn như của Benjamin Graham – là những khuôn khổ lịch sử và có thể không phù hợp với mọi nhà đầu tư hoặc điều kiện thị trường hiện đại. Hãy luôn luôn tự mình thẩm định kỹ lưỡng, đánh giá khả năng chấp nhận rủi ro của bản thân và tham khảo ý kiến của cố vấn tài chính chuyên nghiệp trước khi bạn đưa ra bất kỳ quyết định đầu tư nào.